El auge de la firma digital en el sector financiero
Cómo la firma digital transforma bancos, cajas, cooperativas y fintech: créditos y contratos digitales, beneficios, desafíos y cinco recomendaciones.
Hace unos años, pedir un crédito significaba ir a una oficina, presentar papeles, firmar formularios y esperar. Hoy muchos clientes pagan servicios, transfieren dinero y piden productos desde el celular, y los procesos que aún exigen imprimir, trasladar y firmar a mano se sienten fuera de lugar.
Bancos, cajas, cooperativas y fintech están rediseñando esos recorridos, y la firma digital ocupa un lugar central: permite incorporar mecanismos de identificación y validación en los documentos electrónicos.
De la oficina física al proceso digital
Antes, un procedimiento financiero dependía de documentos en papel y de la presencia del cliente. Con la digitalización, ciertas operaciones pueden comenzar y terminar de forma electrónica, lo que reduce desplazamientos y agiliza etapas del proceso.
Los documentos que más se benefician
Una entidad financiera maneja grandes volúmenes de documentos:
- Contratos.
- Solicitudes de crédito.
- Autorizaciones.
- Formularios.
- Acuerdos comerciales.
- Documentación de clientes.
- Comunicaciones institucionales.
Gestionarlos de forma digital puede traducirse en mejoras operativas importantes.
Créditos y contratos digitales
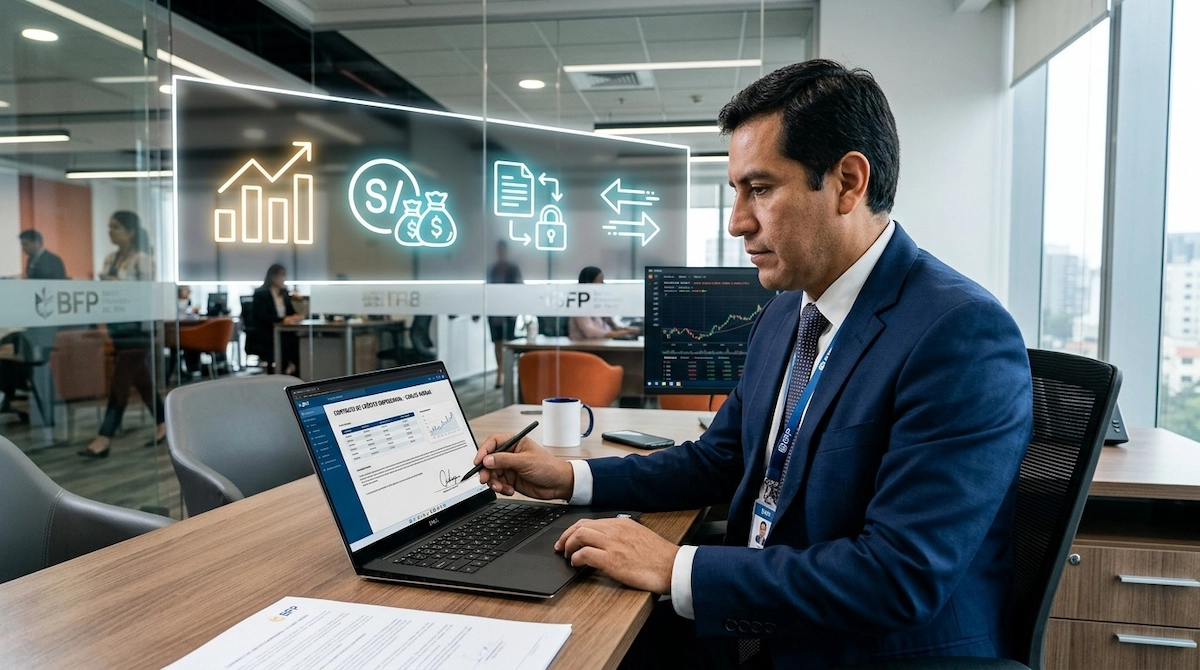
Uno de los usos más evidentes es la contratación de productos financieros. Un cliente puede iniciar una solicitud de forma digital y, según el proceso y los requisitos aplicables, completar ciertas etapas sin ir a una oficina. La firma digital se integra en ese flujo para permitir la suscripción electrónica de documentos, reduciendo tareas manuales y facilitando la gestión documental.
La experiencia del cliente también cambia
Si el resto de la experiencia es digital, imprimir y firmar a mano rompe la fluidez. La firma digital permite que la suscripción de documentos forme parte de un recorrido completamente digital, algo que los clientes cada vez esperan con más naturalidad.
Beneficios para la entidad
| Beneficio | Qué significa en la práctica |
|---|---|
| Velocidad | Los documentos se gestionan sin depender del traslado físico |
| Menos papel | Menor necesidad de imprimir grandes cantidades de documentación |
| Trazabilidad | Los sistemas digitales pueden registrar información de las operaciones |
| Trabajo remoto | El personal gestiona ciertos procesos desde distintas ubicaciones |
| Experiencia del cliente | Operaciones completas sin desplazarse |
Sobre la trazabilidad y la evidencia a largo plazo, te conviene ver sellado de tiempo: evidencia digital para contratos.
El papel de los certificados digitales
La firma digital se apoya en certificados digitales: el certificado vincula una identidad con los mecanismos criptográficos usados al firmar. Para una entidad financiera, esto es una pieza dentro de una estrategia más amplia de confianza digital, que debe integrarse con los procedimientos de seguridad, autenticación y control de acceso de la organización. Una visión general de cómo se conectan estos elementos está en identidad digital para empresas.
No se trata solo de firmar
Reemplazar la firma manuscrita por una electrónica no digitaliza un proceso. Hay que revisar el flujo completo:
Identificación → Autenticación → Generación del documento → Revisión → Firma → Validación → Almacenamiento
Cada etapa necesita controles adecuados. Así el proceso es más ordenado y las operaciones, más fáciles de rastrear. Cuando varias personas deben firmar el mismo documento (por ejemplo, titular y avalista), el flujo se explica en firmas múltiples en un mismo documento.
La automatización también cambia el sector
La firma digital puede integrarse con sistemas de gestión documental, plataformas de atención al cliente, sistemas de crédito, CRM, automatización de procesos, servicios de identidad digital y plataformas de firma. Esas conexiones reducen tareas manuales y unen las etapas de una operación.
Desafíos que conviene considerar
| Desafío | Qué revisar |
|---|---|
| Seguridad | Mecanismos adecuados para proteger la información |
| Integración | Que las nuevas soluciones se conecten bien con los sistemas existentes |
| Experiencia de usuario | Un proceso sencillo evita abandonos y errores |
| Capacitación | El personal debe conocer las nuevas herramientas y procedimientos |
| Cumplimiento | Considerar las obligaciones legales y regulatorias aplicables |
Cinco recomendaciones para implementar firma digital
- Identifica los procesos prioritarios. Empieza por los de mayor volumen documental o más trabajo manual.
- Analiza el recorrido del cliente. La firma debe integrarse de forma sencilla.
- Fortalece la autenticación. Valida la identidad según el nivel de riesgo de la operación.
- Automatiza cuando sea posible. Integrar con sistemas existentes reduce tareas repetitivas.
- Mantén la trazabilidad. Registra lo necesario para controles, auditorías y seguimiento.
Conclusión
La firma digital se vuelve un componente importante de la transformación del sector financiero. La banca digital no consiste solo en llevar servicios a Internet: también implica construir mecanismos de confianza para operar de forma segura, eficiente y verificable.
Este artículo es informativo y no constituye asesoría legal ni regulatoria. Cada entidad debe revisar la normativa aplicable a su actividad.
Siguiente paso:
- Certificado Digital para Persona Jurídica — para firmar contratos y acuerdos en nombre de la entidad.
- Agente Automatizado (firma masiva) — para firmar grandes volúmenes de documentos sin intervención manual en cada archivo.
- Iniciar tu solicitud — 100% en línea.
Artículos Relacionados

Identidad Digital para Empresas: La Guía para Eliminar el Papel y Escalar tus Ventas
Descubre qué es la identidad digital corporativa y cómo los certificados digitales protegen tus contratos, evitan fraudes y agilizan tu facturación.
¿Qué pasa si varias personas deben firmar el mismo documento?
¿Se puede firmar digitalmente el mismo PDF más de una vez? Sí. Aprende a ordenar un flujo de firmas múltiples sin invalidar el documento ni perder versiones.
Sellado de Tiempo: La Evidencia Digital que Protege tus Contratos de Demandas
Qué es el Sellado de Tiempo (Timestamping) y cómo protege tus contratos de demandas. Diferencias con la firma digital y casos de uso empresarial.